Simulador Reforma
Feito por quem entende a dor

Seu cliente vai perguntar se vai pagar mais.

E vai querer um número, não um “depende”. O Simulador Reforma lê os XMLs que já estão na sua mão, cruza com o PGDAS e responde empresa por empresa: quanto de IBS e CBS ela ganha de crédito, quanto perde, por qual motivo, e se vale a pena sair do DAS.

Sem cartão. Sem consultor. Você entra, sobe os XMLs e simula.

Base legal em cada decisão Seus dados isolados no banco Resposta em 1 dia útil
—  

A janela de opção pelo regime híbrido

Carregando o prazo…

Art. 40-D da Resolução CGSN 140/2018, incluído pela Resolução CGSN 190/2026. Fora da janela, só na seguinte.

Pegue um cliente seu e faça a conta aqui

Dois números que você tem de cabeça: o faturamento do mês e o DAS que ele pagou. Em cinco segundos você vê a diferença entre a conta que quase todo mundo faz e a que a lei manda fazer.

R$
R$
R$
Pela proporção do extrato · 45,33%
R$ 400,04
É o que a planilha diz que o cliente dele vai poder creditar.
Pela fatia legal de 2027 · 15,50%
R$ 136,79
É o que a LC 123 realmente dá, no Anexo I, em 2027.

A alíquota efetiva desta empresa é 8,83%. Com ela, a conta do extrato promete 2,9 vezes mais crédito do que existe. Numa carteira inteira, esse erro é a diferença entre uma recomendação certa e um cliente cobrando você em 2027.

Conta simplificada, para mostrar a ordem de grandeza: alíquota efetiva = DAS ÷ faturamento, aplicada sobre a venda e multiplicada pela fatia. O sistema faz isto por nota, por anexo e por ano da transição, com a redução de alíquota de cada atividade.

De onde vem essa diferença

O extrato do PGDAS mostra quanto do DAS é PIS, Cofins, ICMS e ISS — uns 45%. Parece que é essa a fatia que vira crédito de IBS e CBS para quem compra. É intuitivo, é o que quase toda planilha faz, e está errado.

O que o extrato mostra
45,33%
Quanto os tributos de consumo pesam no DAS hoje. É um fato sobre o presente, não sobre 2027.
O que a lei dá em 2027
15,50%
CBS 15,33 + IBS 0,17, Anexo I. Está nos anexos da LC 123, e muda a cada ano da transição.
E em 2033
49,50%
Com a transição concluída. Perto do medido, e é justamente aí que mora a armadilha.

Repare que o 45% medido chega perto do número de 2033. Então a planilha acerta num cenário e erra em todos os outros, sem dar nenhum sinal. E quem vai ouvir a reclamação, daqui a um ano, é você.

A mesma empresa, os dois caminhos, lado a lado

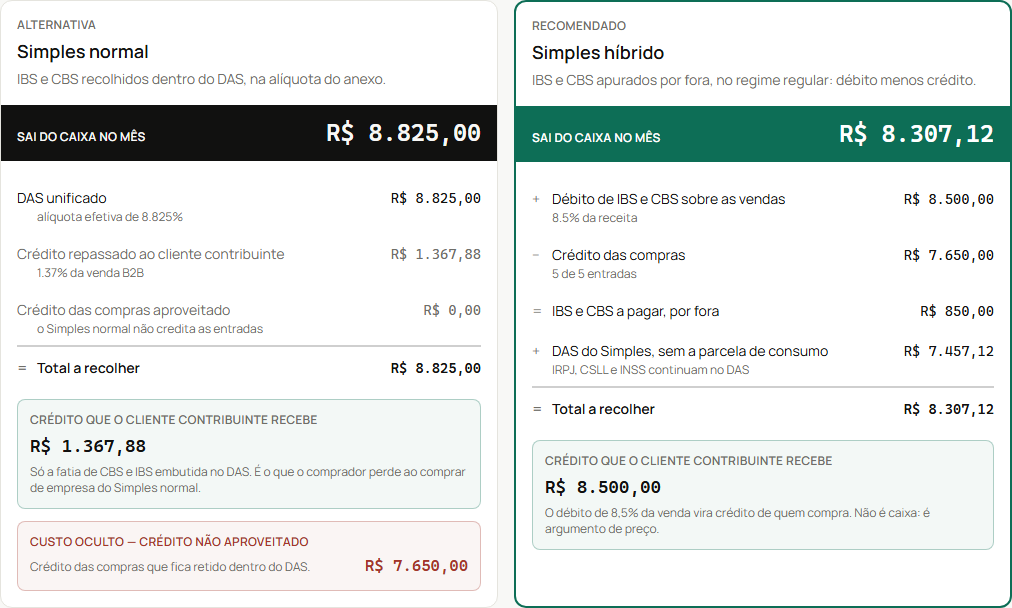
É esta tela que encerra a discussão na sala. Não é um parecer nem um percentual solto: são as duas contas abertas, linha por linha, com o que sai do caixa em cima e o que fica escondido embaixo.

Alternativa

Simples normal

IBS e CBS recolhidos dentro do DAS, na alíquota do anexo.

Sai do caixa no mês R$ 8.825,00
DAS unificado alíquota efetiva de 8,825%
R$ 8.825,00
Crédito repassado ao cliente 1,37% da venda para empresa
R$ 1.367,88
Crédito das compras aproveitado o Simples normal não credita as entradas
R$ 0,00
Custo oculto — crédito não aproveitado

Crédito das compras que fica retido dentro do DAS.

R$ 7.650,00
Recomendado

Simples híbrido

IBS e CBS apurados por fora, no regime regular: débito menos crédito.

Sai do caixa no mês R$ 8.307,12
+ Débito de IBS e CBS sobre as vendas 8,5% da receita
R$ 8.500,00
− Crédito das compras 5 de 5 entradas
R$ 7.650,00
+ DAS do Simples, sem a parcela de consumo IRPJ, CSLL e INSS continuam no DAS
R$ 7.457,12
Crédito que o cliente recebe

O débito vira crédito de quem compra. Não é caixa: é argumento de preço.

R$ 8.500,00

Atacado do Anexo I, competência de exemplo. A diferença de caixa é de R$ 517,88 no mês — mas repare no número de baixo, à esquerda: R$ 7.650,00 de crédito que some dentro do DAS e não aparece em lugar nenhum do extrato. É esse que ninguém está calculando.

O cliente que perde é a conversa difícil

O que economiza é fácil de apresentar. O complicado é o outro, aquele que já ouviu de alguém que “agora todo mundo vai poder se creditar” e chega na sua sala achando que vai ganhar. Para segurar essa conversa não basta ter opinião: precisa de conta aberta, com o artigo do lado.

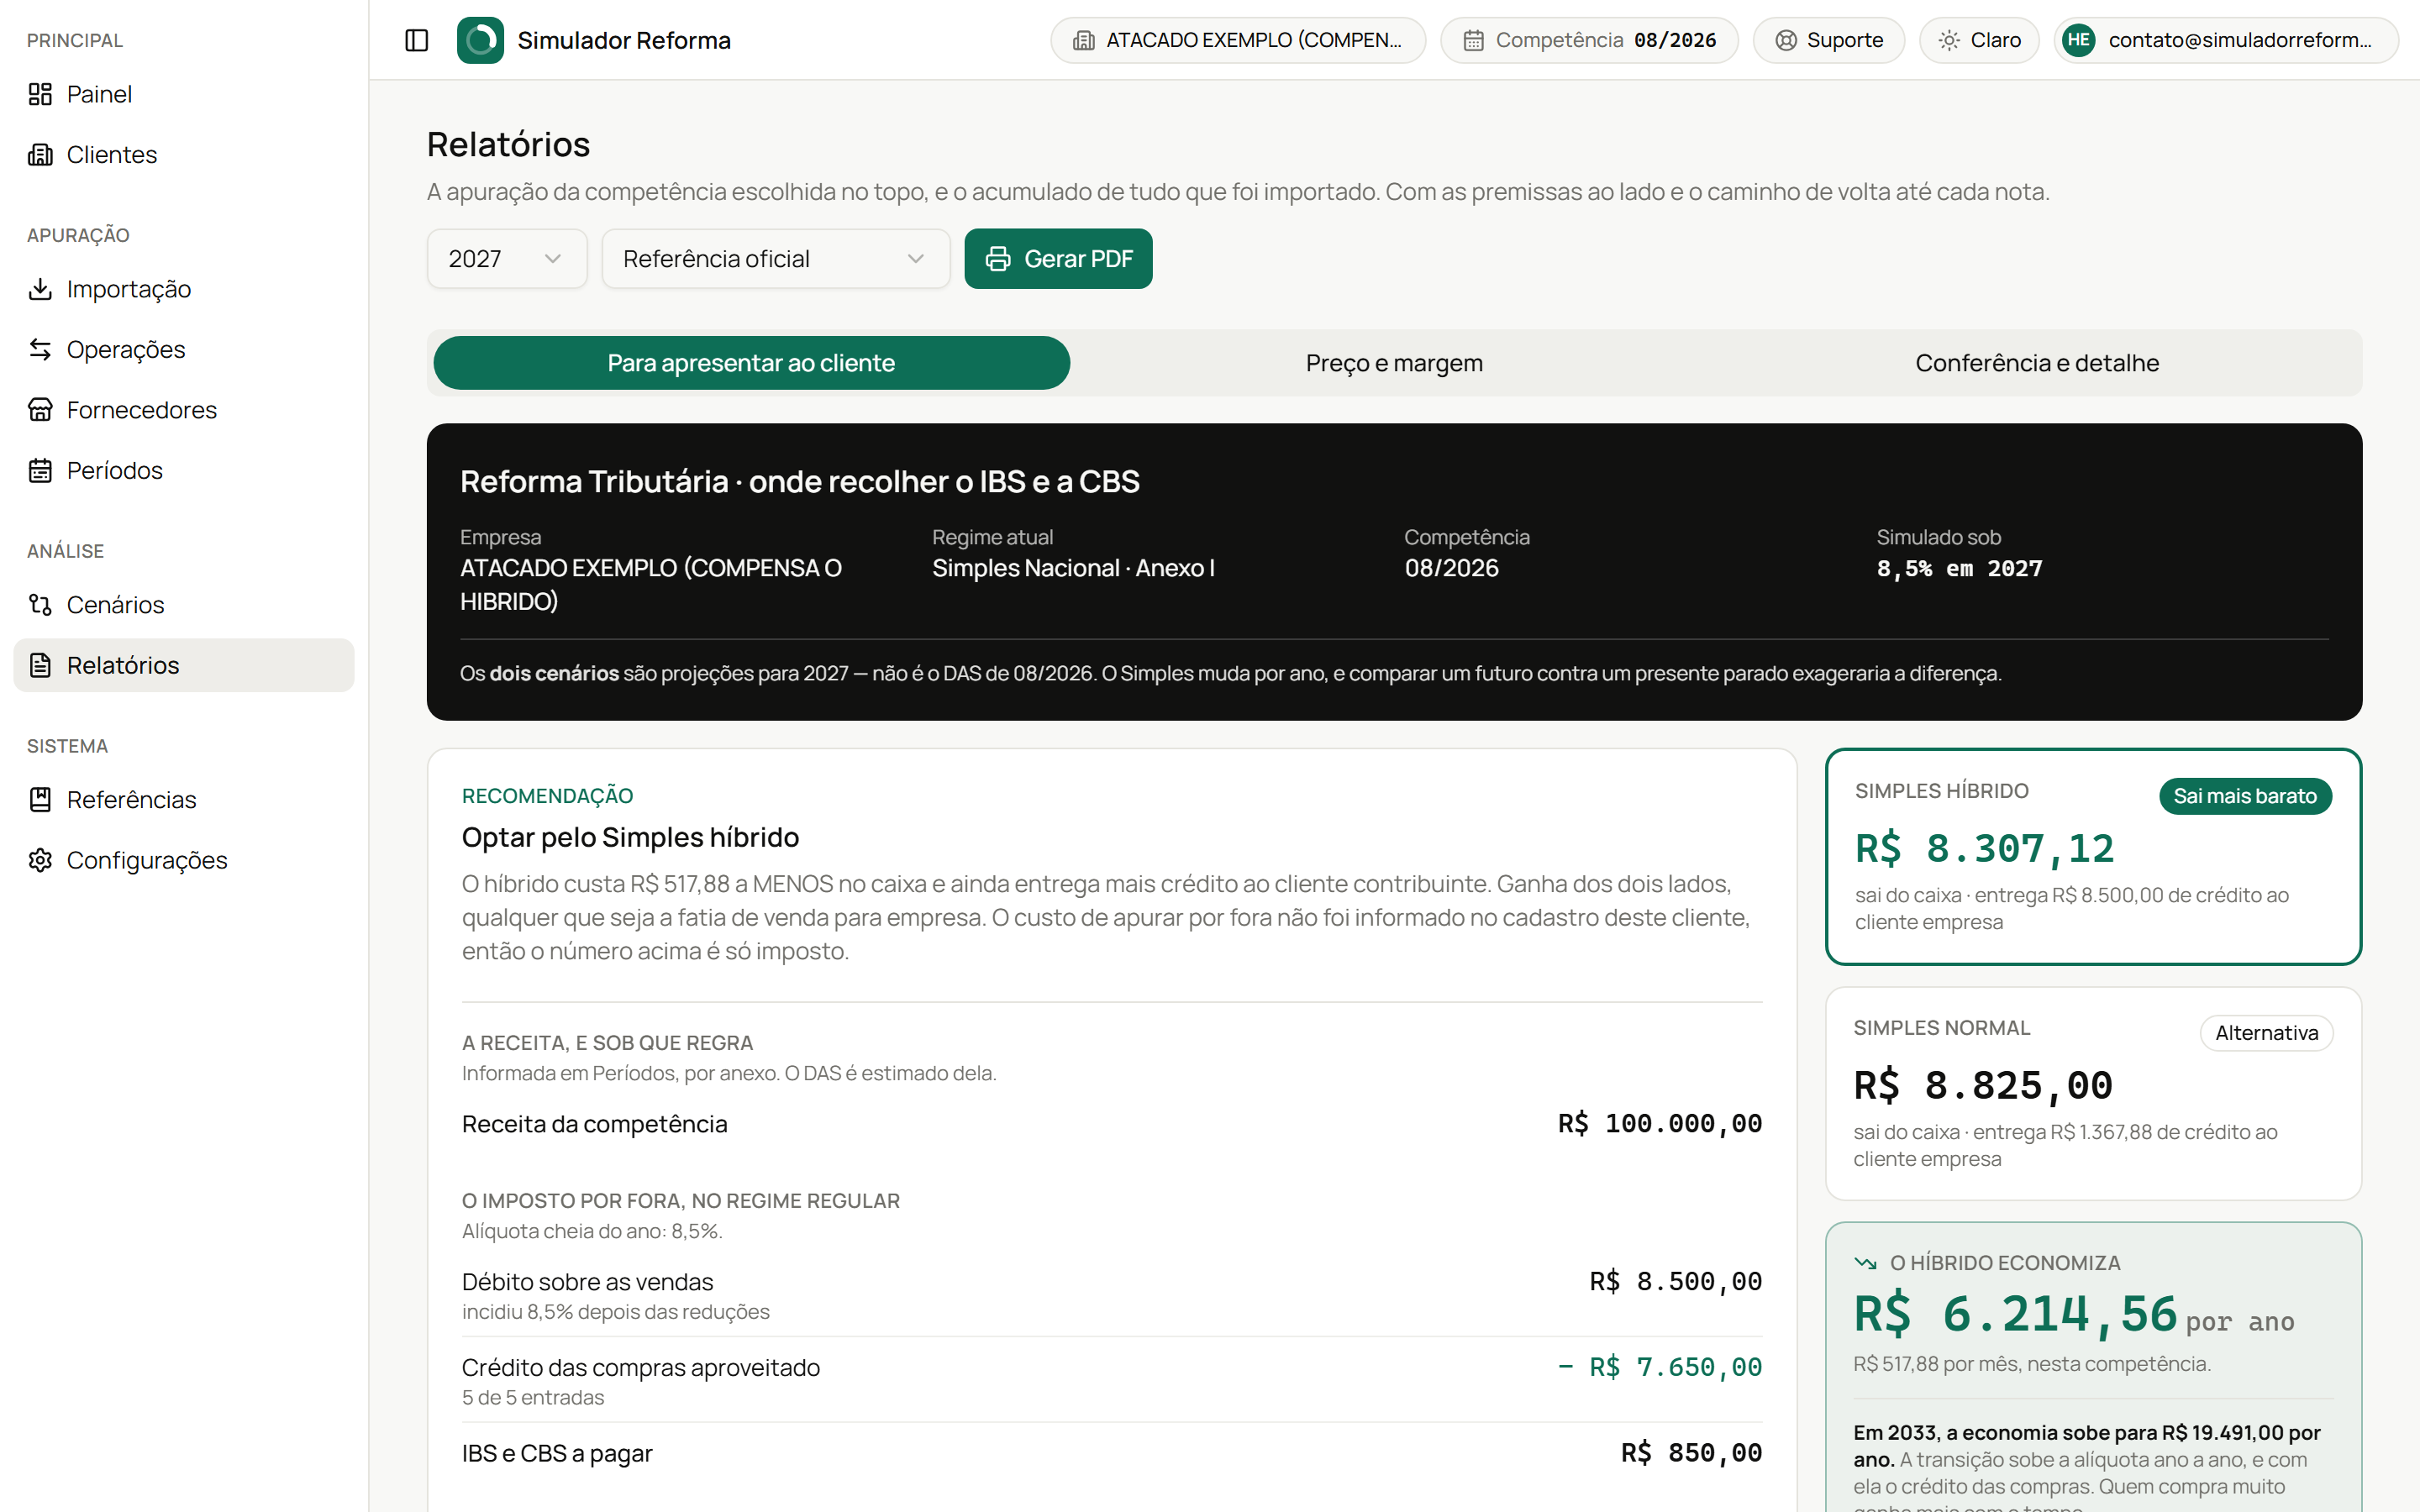
Comparativo do sistema entre Simples normal e Simples híbrido, com o desembolso do mês e o crédito não aproveitado em cada caminho.
Verde quando compensa — e diz de quanto, linha por linha

A tela de verdade, sem retoque. Atacado do Anexo I que vende para empresa: o híbrido sai R$ 517,88 mais barato por mês e ainda entrega mais crédito ao comprador. Essa é a fácil.

Por que essa ganha

Compra 90 para faturar 100 e vende para contribuinte. O crédito das entradas cobre o débito, e o cliente dela aproveita o que ela transfere. Em 2033 a diferença chega a R$ 19.491 por ano.

Por que a outra perde

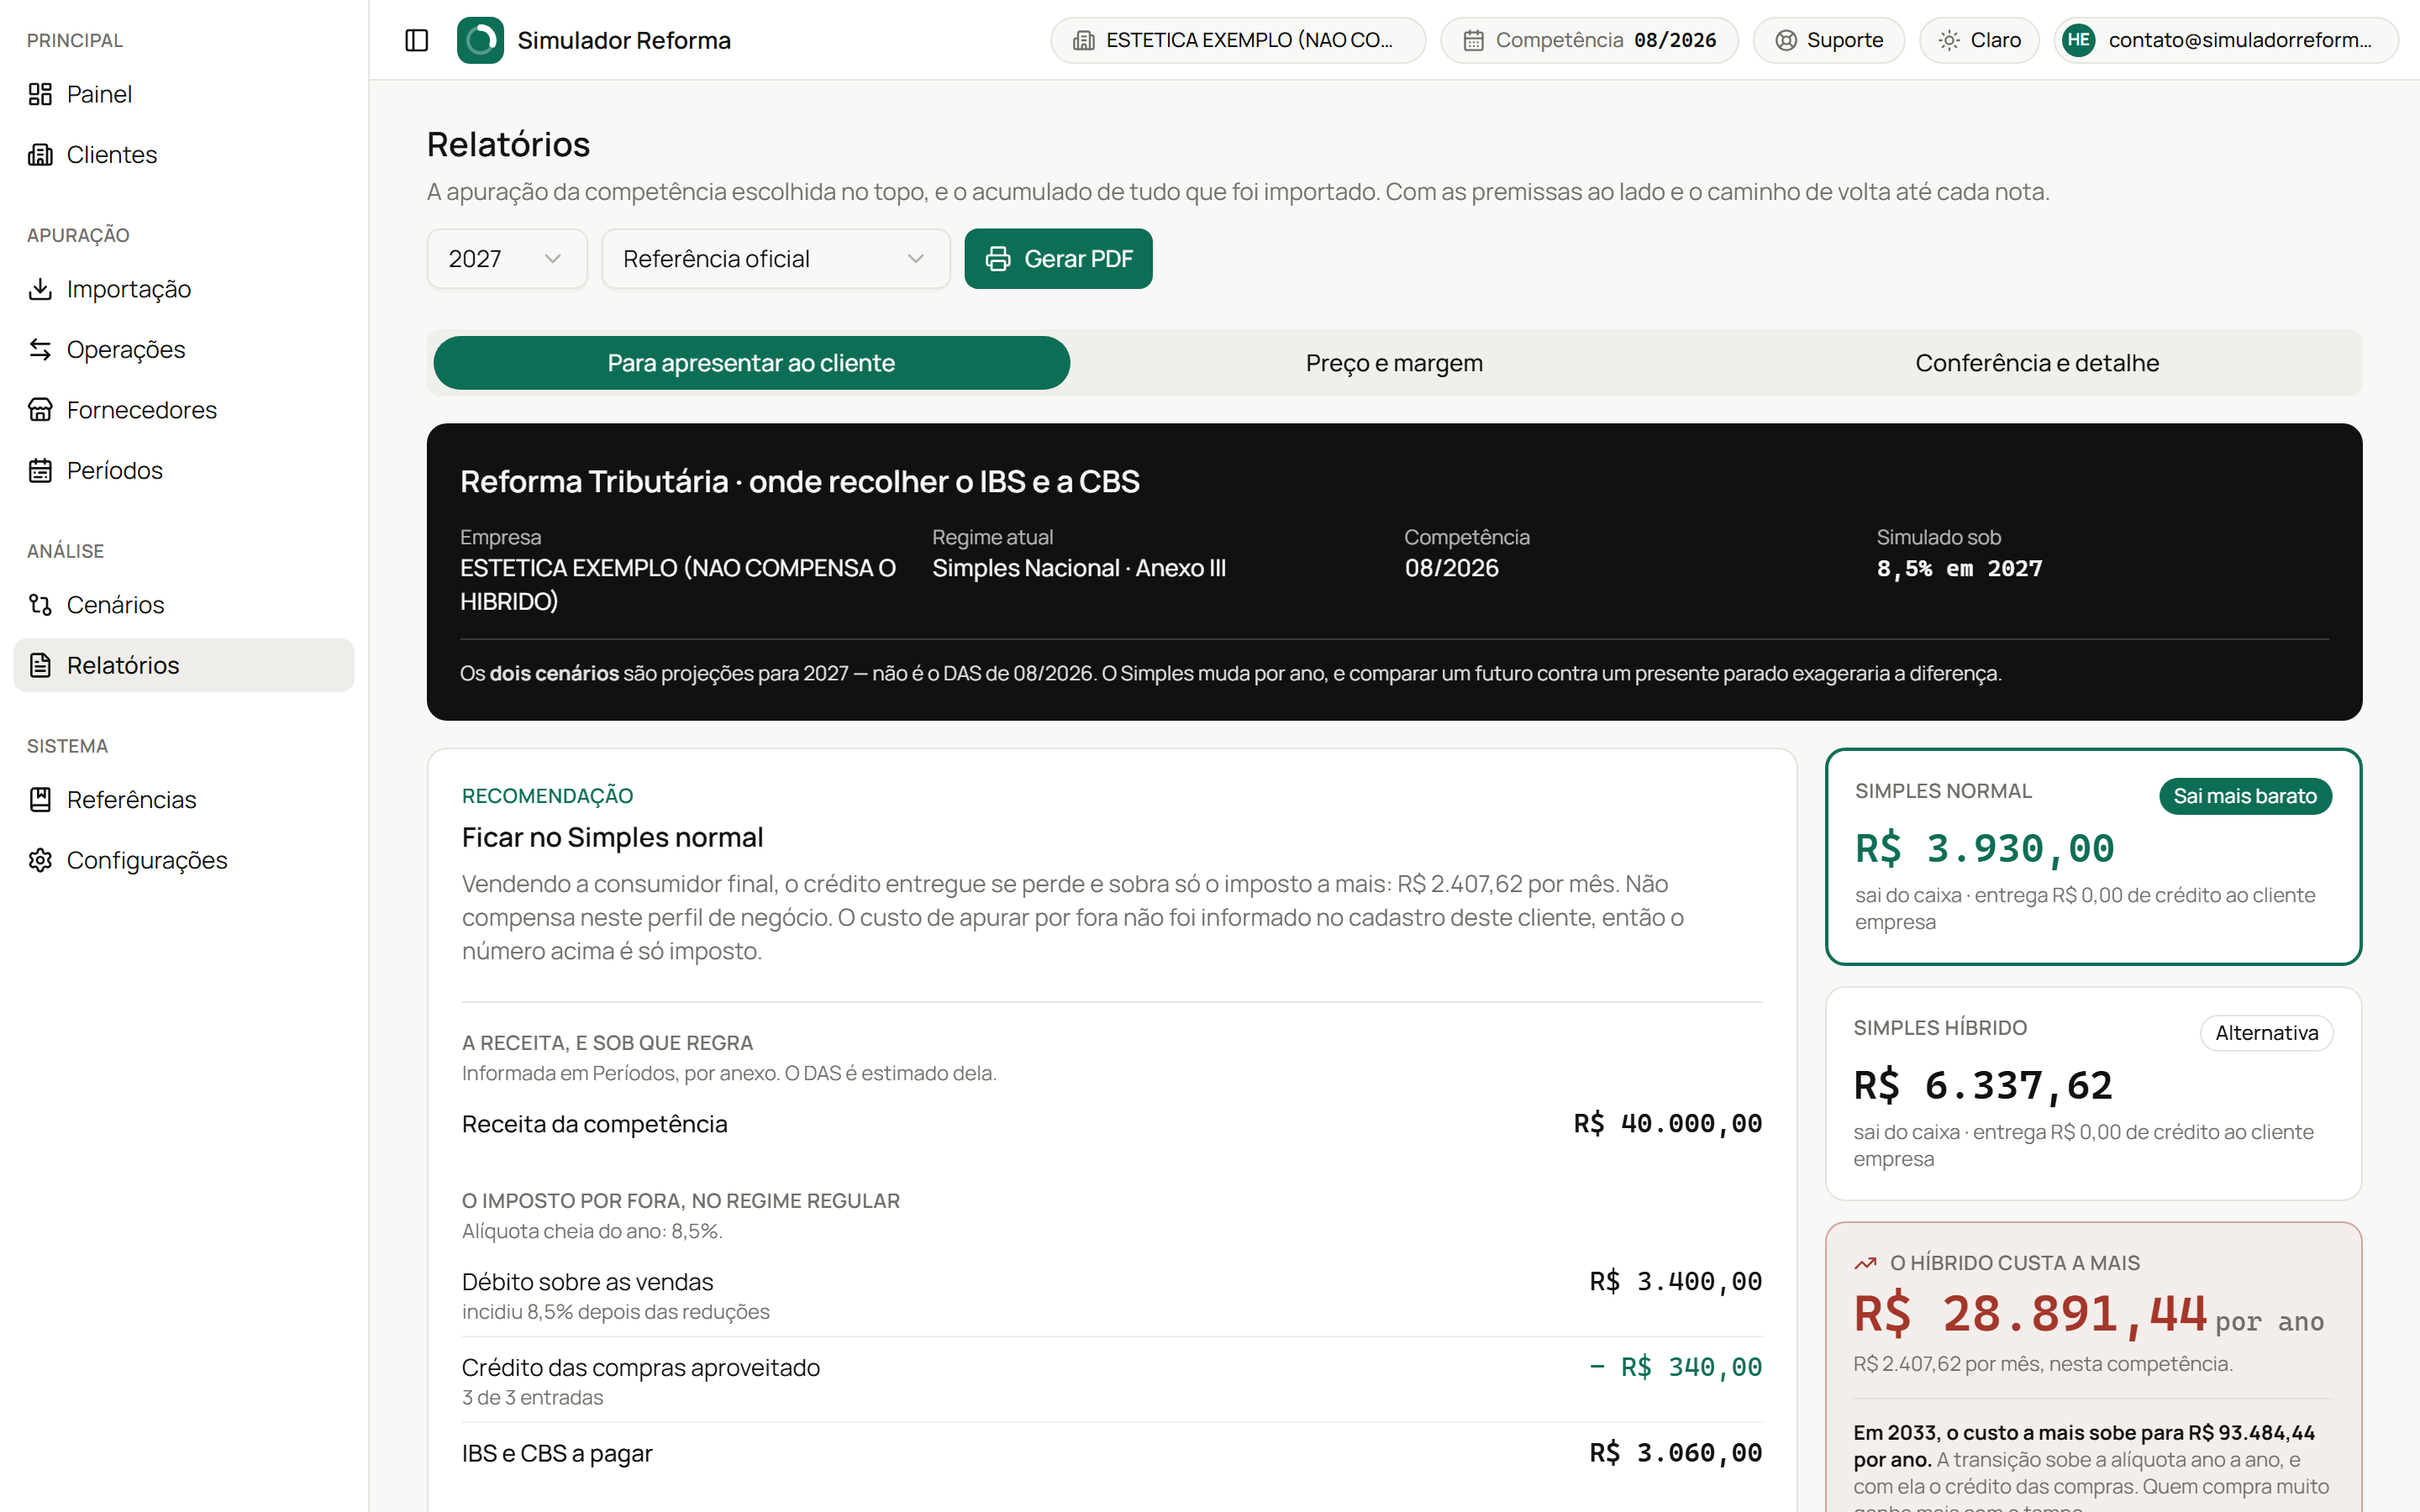
Um salão de estética compra 4 para faturar 40, e quase tudo é mão de obra. Folha não gera crédito, e cliente pessoa física não aproveita nenhum. O sistema diz não migre, com a conta aberta para você mostrar.

Tela de Relatórios recomendando ficar no Simples normal para um salão de estética.
E vermelho quando não compensa. Ferramenta que só mostra economia, você não usaria

A mesma tela, o outro cliente. O híbrido custaria R$ 28.891 a mais por ano, e R$ 93.484 em 2033.

A conta de luz não vem em XML

Boa parte da sua carteira é prestadora de serviço que só emite NFS-e. Para ela, quase todo crédito entra à mão — energia, aluguel, telefone, software, doze meses de cada. É aqui que um sistema bonito morre e um sistema útil se prova.

Lançar escrevendo


Você escreve como falaria. Sem campo, sem combo, sem TAB.

A IA propõe natureza, fornecedor e regime. Nada grava sozinho — você confere linha a linha e confirma.

Como isso entra no seu dia

Sem migração de dados, sem integração, sem projeto de implantação. Você cadastra a empresa e começa pela competência que quiser.

1

Sobe os XMLs

NF-e e NFS-e nacional, arquivo solto ou ZIP inteiro. O sistema abre cada um e decide o sentido pelo conteúdo, nunca pelo nome do arquivo. Devolução, cancelada, denegada e transferência entre filiais já saem tratadas.

2

Digita o que não tem nota

Escrevendo, como na demonstração acima. E o que se repete todo mês entra por recorrência: no mês seguinte já vem lançado esperando você conferir o valor.

3

Resolve o que a lei não resolveu

Carro que também roda no fim de semana, notebook, celular. Isso não tem resposta pacificada, então o sistema não finge que tem: marca a operação e espera você decidir, sim ou não, com o dispositivo ao lado.

4

Fecha e apresenta

Competência revisada trava contra alteração e guarda quem revisou. O PDF sai com o logo e o nome do seu escritório, porque quem assina o trabalho é você.

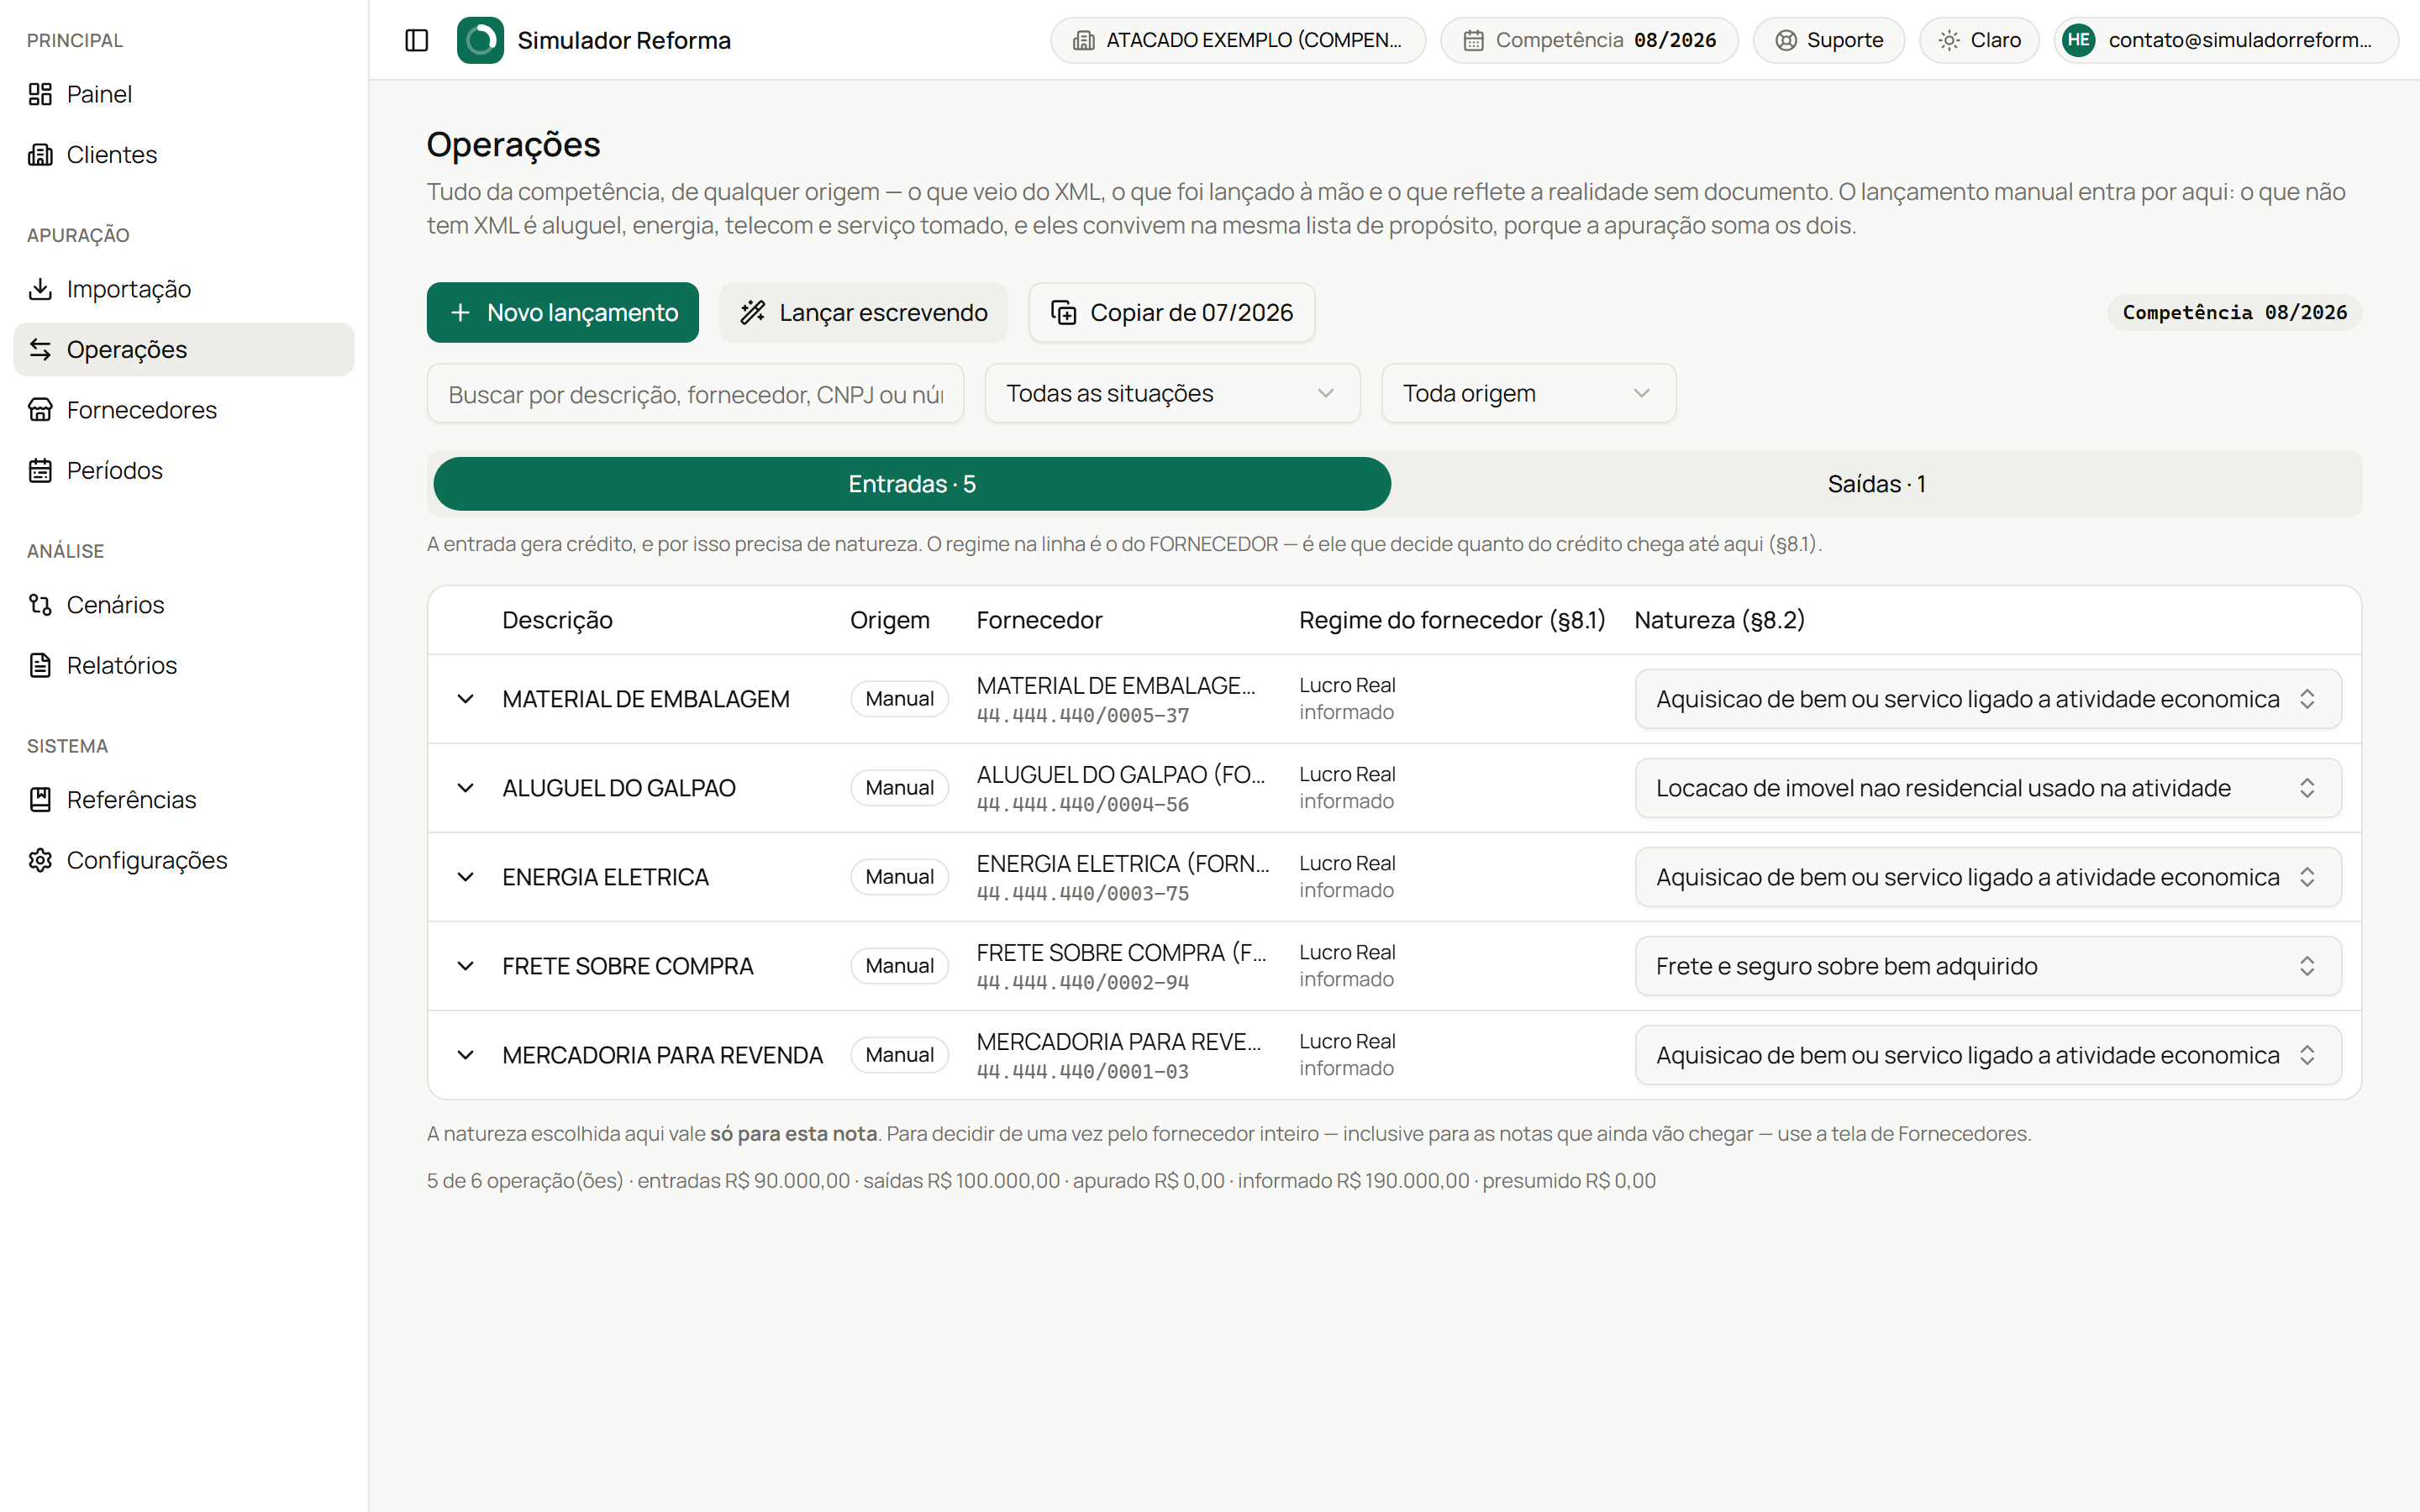
Tela de Operações listando as notas importadas.
Cada nota abre nos itens: CFOP, NCM e o código de IBS/CBS

Serve para você ver se corrige aqui mesmo ou se pede ao cliente que a próxima venha certa da origem.

Tem uma parte que ninguém está calculando ainda

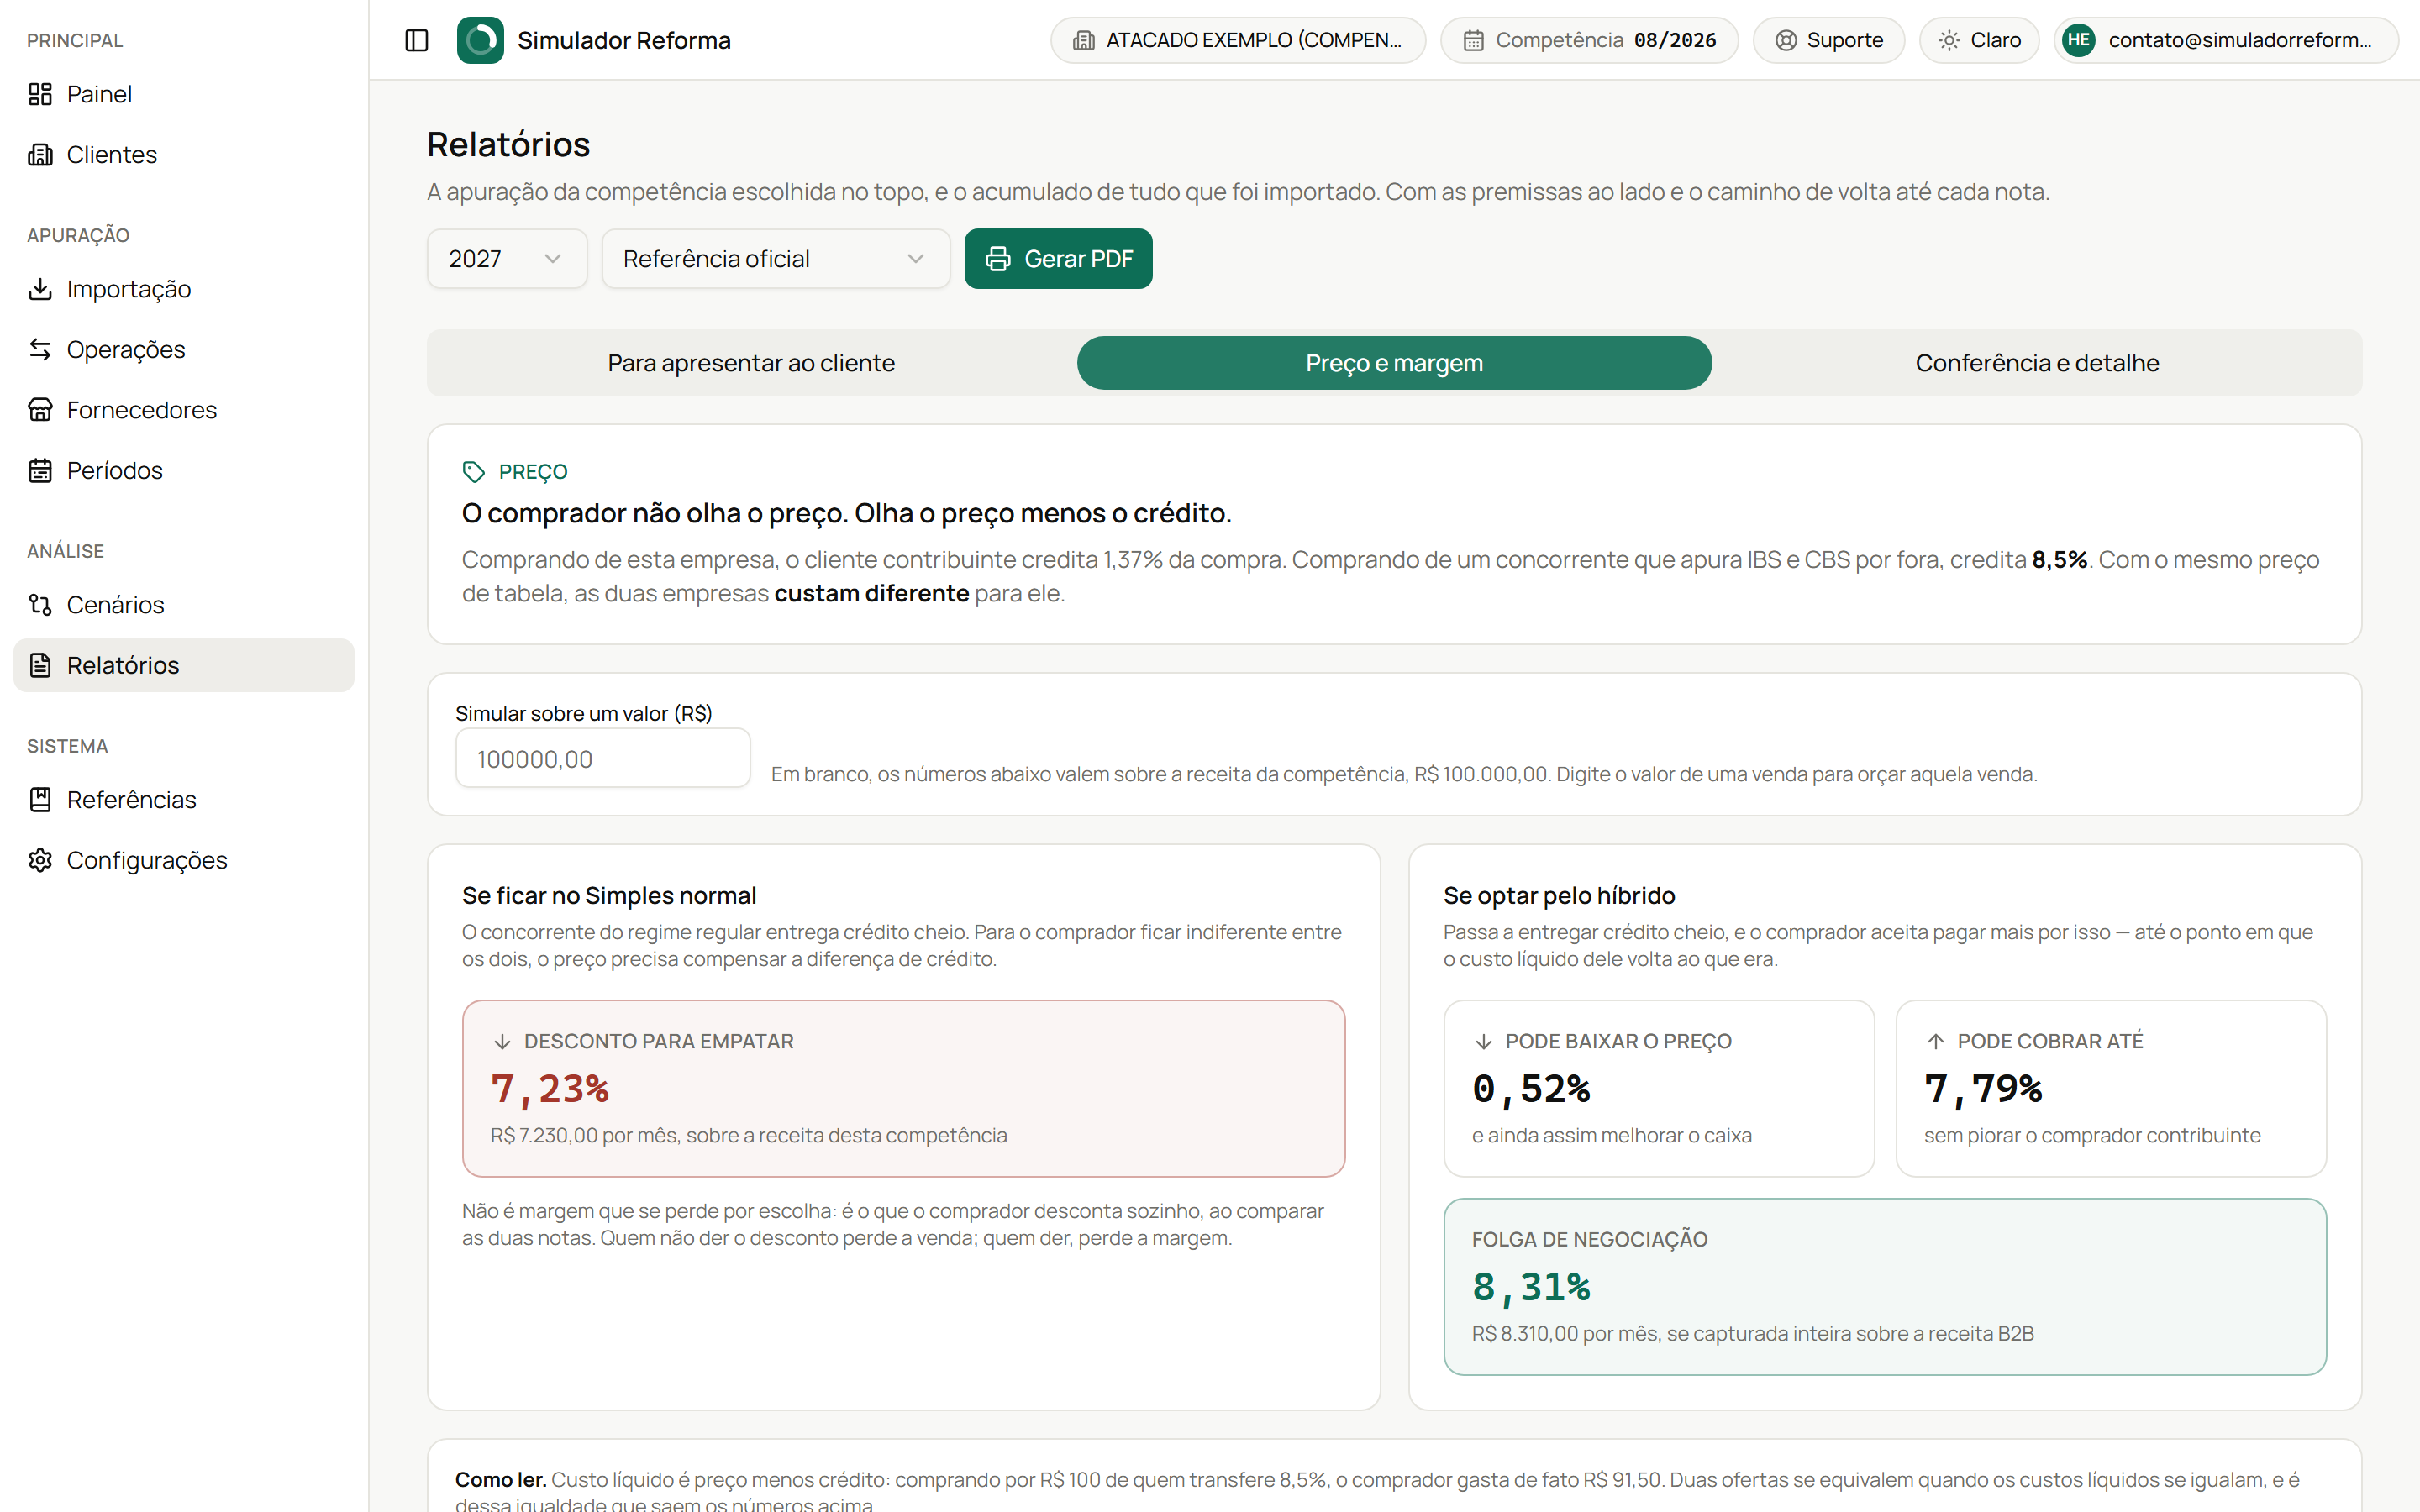
Quando o comprador é contribuinte, ele não compara preço. Compara preço menos crédito. Duas empresas com a mesma tabela passam a custar diferente para ele, e o seu cliente vai descobrir isso perdendo venda ou dando desconto no susto. Melhor saber antes de quanto é.

Tela de Preço e margem com o desconto para empatar e o teto de aumento.

Roda sobre a receita da competência ou sobre o valor de uma venda específica, para orçar aquele pedido.

Quando travar, você fala com gente

O suporte vive dentro do sistema, na tela onde você travou. Sem número de protocolo para decorar, sem fila e sem robô pedindo para reformular a pergunta.

Do seu lado

Um botão em toda tela abre a conversa já sabendo de qual cliente e de qual competência você fala. Você escreve e volta ao trabalho.

Você Esse fornecedor é MEI e o sistema zerou o crédito. Está certo isso?
Suporte · 40 min Está. MEI não é contribuinte de IBS/CBS, então não há imposto na cadeia para transferir. O sistema registra como crédito potencial perdido para você mostrar ao cliente que trocar de fornecedor tem valor.
Do nosso lado
  • Resposta em até 1 dia útil. Na prática, a maioria sai no mesmo dia — o compromisso é o teto, não a média.
  • Quem responde entende de apuração. Pergunta sobre art. 47, fornecedor do Simples ou uso misto não vira “vou verificar com a equipe técnica”.
  • Nada de robô decidindo tributário. Dúvida de uso do sistema pode ter resposta imediata; dúvida que depende da lei passa por gente, sempre.
  • O histórico fica com você. Toda conversa guarda o cliente e a competência de onde saiu, e continua consultável depois.

O que fizemos para não te deixar na mão

Erro nesse tipo de conta não aparece como erro. Aparece como número num PDF que você já entregou, e volta como pergunta seis meses depois. Três coisas foram construídas por causa disso:

A lei não mora no código

Cada natureza de crédito tem o dispositivo, a condição e a vigência guardados em tabela. Quando a interpretação muda, muda num lugar só e você vê o que mudou.

Sua carteira é só sua

O isolamento entre escritórios é regra do banco de dados, não filtro de tela. Tem teste automatizado que quebra se alguém afrouxar isso.

O que você apresentou continua valendo

Simulação congelada guarda as alíquotas e as premissas que usou. Abrir daqui a um ano devolve o mesmo número que você mostrou ao cliente, mesmo que a tabela tenha mudado.

O motor de crédito tem 844 testes automatizados, com caso para cada regra: vedação do art. 57, as exceções do §3º, estorno de estoque, imobilizado, monofásico.

E o que ele não é

  • Não é parecer. Onde a lei não permite conclusão segura ele para e avisa. Quem decide e assina é você.
  • Não decide sozinho. A IA preenche campo e sugere natureza. Gravar é sempre um clique seu.
  • Não inventa alíquota de NCM. Não existe API pública da Receita que devolva isso, e quem promete está chutando. O que existe é tabela de referência versionada.
  • Não finge que a reforma está resolvida. Ainda há discussão sobre vincular o crédito à extinção do débito e sobre as presunções do art. 57. O sistema mostra a divergência em vez de escolher um lado por você.

Preço

Um preço, sem limite de empresas. A conta não muda se você subir três clientes ou trinta — e não existe pergunta a responder antes de assinar.

Sem limite de empresas Simulador Reforma
R$ 127 /mês

Uma assinatura por escritório. Quantas empresas você quiser — sem adicional, sem faixa, sem conta a fazer antes de assinar.

  • ✓Empresas ilimitadas
  • ✓Tudo do sistema, sem recurso bloqueado
  • ✓Quantos usuários você quiser
  • ✓PDF com o logo e o nome do seu escritório
  • ✓Todos os cenários, com sensibilidade de alíquota
  • ✓Suporte em 1 dia útil, dentro do sistema
Testar 7 dias grátis

Sem cartão. Cancela quando quiser.

Por que não é uma planilha

Existe planilha que compara os dois regimes, e algumas são boas. A diferença aparece na segunda empresa — e outra vez em março.

Planilha Aqui
Os números entram digitados por você lidos do XML e do PGDAS
De quantas empresas uma aba por vez a carteira inteira
A base legal você procura artigo citado em cada decisão
No mês seguinte refaz já está lançado
Na janela de março refaz de novo abre e olha

A opção pelo híbrido se decide duas vezes por ano — setembro e março. Quem usou planilha em setembro vai digitar tudo de novo em março.

Sem fidelidade, sem taxa de implantação e sem “fale com um consultor”. Não há limite para passar, nem adicional para calcular: o que você paga no primeiro mês é o que paga no décimo, com a carteira que for.

Perguntas que já nos fizeram

Como funciona o teste de 7 dias?

Sete dias, sem cartão, com uma empresa. É de propósito: uma empresa de verdade, com os XMLs dela e o faturamento informado, responde se a ferramenta serve para você melhor do que cinco empresas pela metade. Terminado o prazo, o acesso é suspenso e você decide. Nada é cobrado automaticamente.

Vocês atendem clientes finais também?

Não. Vendemos software para escritórios contábeis e não prestamos serviço de contabilidade — o cliente é seu, a relação é sua, e o trabalho sai com o seu nome no papel. Inclusive por isso o relatório imprime a sua marca, e não a nossa.

A IA é cobrada à parte?

Não. Vem inclusa, com um limite mensal folgado por empresa. Se o seu escritório usar muito além disso, você cadastra a sua própria chave da API e passa a pagar direto ao provedor. E vale dizer: o sistema apura normalmente sem IA nenhuma. Ela é atalho de digitação, não requisito.

Preciso dar acesso à minha nuvem de arquivos?

Não, e nem oferecemos isso. Os XMLs entram por upload no navegador, arquivo solto ou ZIP. Achamos que pedir a um escritório o acesso à pasta inteira dele é uma exigência que ninguém deveria aceitar, então não pedimos.

E os dados dos meus clientes?

Ficam separados por escritório, por regra do próprio banco de dados. Nenhum outro assinante enxerga a sua carteira. Somos operadores dos dados que você trata, e o contrato traz a cláusula de tratamento nos termos da LGPD, com exclusão completa quando você pedir.

Serve para cliente que não é do Simples?

A ferramenta foi feita para o Simples Nacional, que é onde a decisão é mais difícil: ficar no DAS ou apurar IBS e CBS por fora. Empresa do Lucro Real ou Presumido aparece como fornecedora ou compradora nas simulações, mas a apuração dela não é o alvo aqui.

A lei ainda vai mudar muito. E aí?

Por isso a base legal fica em tabela versionada, e não escrita no meio do código. Quando um dispositivo muda, a atualização chega para todo mundo com o texto e a vigência. E as simulações que você já congelou continuam devolvendo o número antigo, com as premissas antigas, porque foi daquele jeito que você apresentou.

Comece pelo cliente que te dá dúvida

Aquele que você não sabe dizer se deve migrar. Sobe seis meses de XML, informa o faturamento e olha a resposta com o artigo do lado. Se não te convencer, você não gastou nada.

Testar 7 dias grátis